Al analizar la economía española y la de los principales países de su entorno en el período 2020-2023 observaremos la evolución del PIB y sus componentes, al objeto de identificar las fuentes del crecimiento y su viabilidad en el medio plazo. Asimismo, fijaremos la atención en la evolución de la productividad y del empleo, global y sectorialmente y compararemos la situación entre los distintos países de la zona. Por último, se analiza la evolución de la renta per cápita, la población y la distribución de la renta y para extraer algunas conclusiones.
La evolución de PIB, las fuentes de crecimiento y las diferencias con países de nuestro entorno
España ha mostrado un desempeño reciente relativamente más sólido en términos de crecimiento económico frente a sus socios europeos. Sin embargo, el crecimiento general post pandemia de la Eurozona ha sido notablemente débil. Estas diferencias se observan con claridad al comparar las cifras del euro área con las de las economías desarrolladas, incluido EE.UU.
El análisis comparativo por fuentes de crecimiento, por el lado de la demanda, incorporando las diferentes especificidades nacionales nos permite establecer paralelismos y contrastes de la evolución económica de España con otros países clave de la región, tales como Alemania, Francia, Italia, Holanda o Portugal.
En el caso español, según la información disponible del INE y Eurostat observamos que su crecimiento fue de un 3,9% en el último trimestre de 2023 respecto al último trimestre de 2019 como período de referencia pre-Covid. Lo que una vez superada la pandemia a finales de 2023, se transforma en un crecimiento acumulado del 3,3% de la zona euro y del 3,2% de Francia.
Otros países como Italia, Portugal, Holanda e Irlanda registraron incrementos significativamente superiores a la media de la Eurozona, con crecimientos del 4,2%, 5,4%, 6,8%, y 9,7% respectivamente, en el mismo intervalo de tiempo. En contraste, el PIB de Alemania se situaba en el mismo nivel que antes de la pandemia. Y es que, aunque Alemania experimentó una contracción económica menor inmediatamente después de la crisis pandémica, su posterior recuperación ha sido menos vigorosa. Esta falta de dinamismo resalta las mayores dificultades que ha enfrentado la mayor economía de la zona euro en un nuevo contexto en el que ha tenido que sustituir la importación del gas ruso y afrontar una reducción de las exportaciones a China.
Al comparar el desempeño de los países de la zona euro con economías fuera de la región, especialmente la de Estados Unidos, se observa una divergencia significativa. Desde el cuarto trimestre de 2019 hasta el cuarto trimestre de 2023, la economía de la eurozona ha crecido un 3,3% en términos acumulados, mientras que el PIB real de Estados Unidos ha registrado un incremento del 9,4% en el mismo periodo.
Por otro lado, aunque el crecimiento acumulado del PIB en países como España, Italia o Francia parece relativamente similar, este dato enmascara diferencias significativas en la composición de los factores que impulsaron dicho crecimiento y en las trayectorias más recientes de cada economía.
Al analizar con mayor detalle, si bien tanto España como Italia experimentaron un similar crecimiento acumulado en el nivel del PIB respecto a los niveles prepandemia, con niveles cercanos al 4%, España acumula un crecimiento del PIB de un 5,7% e Italia del 4,7%), los motores de este crecimiento difieren notablemente. Mientras que España se ha apoyado en el consumo público, la inversión pública y las exportaciones de servicios, en Italia la recuperación ha tenido lugar a través de la inversión en vivienda y de las exportaciones de bienes.
Otro elemento a tener en cuenta en las variables claves para el crecimiento es la disparidad en el aumento de la población, que analizaremos más detalle, con la de España subiendo notablemente un 2,5%, ante el impulso de la inmigración, e Italia cayendo un 1,4%, lo que se refleja en un muy diferente desempeño del PIB per cápita: mientras que el PIB per cápita de Italia a finales de 2023 se encontraba un 4,7% por encima del nivel previo a la pandemia, en España estaba apenas en el nivel prepandemia. En otras palabras, el crecimiento económico de España se explica, en mayor medida por el margen extensivo.
Los componentes de demanda del PIB
Por componentes la evolución en promedio del consumo público, en la Eurozona registró un relevante crecimiento del 8,9% en el último trimestre de 2023 respecto al último trimestre de 2019, mostrando además un comportamiento homogéneo por países, de modo que en todas las grandes economías de la zona euro, el crecimiento del PIB ha venido sostenido por el consumo público. Si bien las medidas de estímulo fueron cruciales para amortiguar el impacto económico de las crisis, su sostenibilidad a largo plazo plantea múltiples interrogantes. El aumento estructural del gasto público genera tensiones fiscales y limita el margen de maniobra de los gobiernos para hacer frente a futuros shocks o invertir en políticas de crecimiento. Esto se pone de manifiesto en los aumentos de la presión fiscal y en las ratios de gasto público respecto al PIB. Por países, prácticamente en línea con el agregado de zona euro se situó el consumo público de Alemania (con un crecimiento del 8,7%); por debajo de la media se situaron Italia (5,1%), Francia (6,1%) y Portugal (7,1%). Y por encima de la media España (14,7%) y Holanda (12,0%). En este sentido llama la atención el alza de este componente en España, lo que implica que, de los 3,6 puntos porcentuales que aumentó el PIB en 2023 respecto a 2019, el consumo público contribuyó con 2,7 puntos. Como resultado, la proporción del consumo público en el PIB ha aumentado significativamente, pasando del 20% al 21%. Por el contrario, Francia viniendo de ratios del 6,1% refleja señales de debilitamiento en los últimos meses. Lo que no quita para que Francia enfrenta una situación fiscal cada vez más comprometida, con niveles de deuda y déficit que han alcanzado cifras históricas. Este contexto limita su capacidad para implementar políticas expansivas o incrementar el gasto público con el objetivo de estimular la economía, que ha sido la política más común en las partes bajas del ciclo en crisis anteriores.
Por su parte el consumo privado creció un ligero 1,5% en la zona euro, – recordemos que es el componente de demanda con un mayor peso en el PIB, por lo tanto, es una de las causas del bajo crecimiento en la Zona. Pero es que ese dato agregado de media ponderada esconde un comportamiento heterogéneo por países, con varios en los que a finales de 2023 el consumo privado aún no había recuperado niveles prepandemia, como es el caso de Alemania, España e Italia, que rozaban el nivel preCovid, pero sin superarlo. Sin embargo, en Francia ha aumentado casi el doble que la media de la Eurozona (2,8%), y en Portugal y Holanda ha registrado crecimientos muy superiores del 3,8% y 5,3%, respectivamente. Este diferente comportamiento está muy mediatizado por la evolución de la inflación que aumentó más deprisa en los tres primeros países generando miedo y pérdida de renta disponible en los consumidores. Por poner de manifiesto lo preocupante de este bajo crecimiento del consumo privado en la eurozona si comparamos su contribución al crecimiento económico en puntos porcentuales (p.p.) fue de solo 0,9 p.p. Esta situación contrasta con Estados Unidos donde el crecimiento económico en el periodo fue del 9,4%, y el del consumo privado del 11,7%, explicando 7,9 p.p. del crecimiento total.
En cuanto al componente de la inversión o FBCF, también ha mostrado un comportamiento muy dispar por países, más heterogéneo todavía si cabe, que en el caso del consumo privado. Excluyendo la variación de existencias para evitar la volatilidad de esta variable, la Eurozona registró una caída del 3,6% a finales de 2023 respecto finales de 2019, dato realmente preocupante. También se observa una gran diversidad por países, con algunos que no han recuperado sus niveles de inversión preCovid, como Alemania, al decrecer más que la media (5,1%) y España, cuya FBCF ha descendido menos que la media (1,1%).
No obstante, este comportamiento negativo de la inversión no ha sido la tónica general, ya que Holanda la inversión creció un leve 0,5%, en Francia un 2,2%, y también en países como Portugal e Italia que muestran crecimientos muy vigorosos para el período considerado, con aumentos del 15,1% y 30,1% respectivamente.
Hay que señalar que la contracción de la inversión no solo obstaculiza el crecimiento económico a corto plazo, sino que compromete gravemente el potencial de crecimiento a largo plazo, al reducir tanto la capacidad productiva como la innovación. Una menor inversión en capital físico y humano limita la adopción de nuevas tecnologías y la mejora en la eficiencia productiva, lo que, a su vez, puede erosionar la competitividad internacional de estas economías.
Analizar por componentes la inversión tanto pública como privada observamos que entre 2019 y 2023, para el conjunto de la eurozona y tomando como base 100 el año 2019, la inversión pública creció un 3,05%, lo que apenas pudo compensar la caída de la inversión privada del -1,5%. Aumentos de inversión pública del 35,7% solo resultan comparable con los alcanzados por Italia y Portugal, con un 45% y 43%, respectivamente, si bien en estos países aumentó también la inversión privada. Por el contrario, España destaca en el contexto europeo, por ser el único país, donde solo aumenta la inversión pública, una vez comprobada la reducción de la inversión de empresas y familias. Por ello es necesario significar que el caso español, resulta especialmente preocupante, ya que muestra una mayor divergencia entre la mayor inversión pública (59,7%) y la inversión privada al desplomarse sustancialmente (21,8%)En el caso del desglose de la FBCF los datos provienen de la revisión de CN- 2019 y de estimaciones., cuestión ésta que pone en tela de juicio la salud y sostenibilidad de la recuperación económica en España.
Por agentes se comprueba el mal comportamiento simultáneo de los hogares (-8,1%) y empresas (-13,9%), lo que revela un debilitamiento profundo y estructural del tejido económico. En cuanto a los hogares, la disminución de la inversión refleja un descenso en la compra de bienes duraderos -básicamente viviendas, aunque también automóviles- lo cual indica una mayor aversión al riesgo. Debido a la incertidumbre sobre tipos de interés, disponibilidad del crédito, el impacto de la inflación sobre los ingresos reales, la insuficiente oferta de vivienda nueva y la correspondiente subida de precios han exigido un mayor esfuerzo para la adquisición de vivienda. La nueva ley de vivienda debería ser analizada en este contexto. Por otro lado, resulta positivo que el ahorro de las familias españolas no ha dejado de aumentar.
Sin embargo, el desplome de la inversión empresarial indica que las empresas están aplazando sus planes de expansión y modernización, algo en lo que influye tanto la incertidumbre regulatoria, como también las dudas sobre la evolución de una demanda hoy débil. En este sentido, tampoco colaboró el elevado precio de la energía en el durante periodo. Junto con España, Alemania es la economía que presenta un comportamiento más negativo en cuanto a la inversión privada, con una caída del 4,8% durante el periodo analizado. Sin embargo, a diferencia del caso español, la inversión pública en Alemania muestra una evolución mucho más leve, con un crecimiento inferior al 1%. Esta tendencia presenta dos excepciones, la inversión creció un 17,1% en Portugal y un llamativo 22,5% en Italia. Una posible explicación podría ser un mayor pragmatismo en el aprovechamiento de los fondos comunitarios. Sin embargo, en el caso de Italia, la inversión ha venido impulsada principalmente por una expansión sin precedentes en el sector de la vivienda. Esta dinámica sugiere una mayor agilidad en la canalización de los fondos del Mecanismo de Recuperación y Resiliencia. Mientras que otros países han priorizado proyectos de mayor alcance con plazos de ejecución más largos y retornos más inciertos, Italia ha optado por una estrategia más ágil y tangible, centrándose en la rehabilitación energética de edificios a través del Superbono 110. La facilidad de acceso a este incentivo fiscal, que ha subvencionado hasta el 110% del gasto en mejoras energéticas, inicialmente a través de transferencias directas o descuentos en factura, ha demostrado ser un catalizador excepcional para la inversión, acelerando la ejecución de proyectos. Por contra, esta política también ha generado un importante desequilibrio en las cuentas públicas, con un agujero fiscal estimado en 140.000 millones de euros.
La inversión en vivienda presenta una gran heterogeneidad por países. En promedio para la zona euro aumentó un 3,4% en el período considerado. Pero en países como Alemania y Francia mostró importantes descensos, del 9,9% y 7,7%, respectivamente. Sin embargo, en países como España, Holanda y Portugal registró crecimientos del 1,0%, 2,5% y 16,4%, respectivamente, y especialmente llamativo es el caso de Italia, con un crecimiento extraordinario del 77,4% ante el impacto positivo de los fondos Next Generation, como se ha comentado anteriormente. Por consiguiente, la inversión en vivienda es una parte clave de la heterogeneidad de la inversión total en los principales países de la zona euro, siendo Alemania el país que muestra un peor comportamiento en vivienda, seguido de Francia. En el mismo sentido ha evolucionado la inversión en construcción no residencial con un comportamiento muy desigual entre países, compensando la caída en unos con el aumento en otros, de manera que refleja una leve disminución del 0,1% en relación con la etapa pre Covid. Asimismo, la inversión en maquinaria y equipos presenta un resultado análogo, con resultados mediocres en países como Francia y Alemania y mas positivos en Italia y Portugal. Mención especial merece la disminución en el material de transporte que presenta una disminución del 8,7% en la eurozona, consecuencia directa de la incertidumbre regulatoria que campea por Europa. Nuevamente los países del sur, Italia y Portugal, presentan resultados positivos mientras que los del norte se desfondan con caídas del 1,8% en Francia, 4,5% en Alemania, el 8,3% en Holanda, e incluso el 3,7% de España.
Dentro de esta rúbrica lo más preocupante es la inversión en transporte, sector muy influido por la incertidumbre regulatoria que impera en Europa. La caída en la eurozona es del 8,7%. Por países tenemos dos outliers de nuevo con aumentos en Italia y Portugal, del 16,2% y 9,1%, respectivamente, y caídas muy relevantes en los restantes grandes países europeos, encabezando Holanda los descensos, con un 48%, seguida de España, con un descenso de casi el 22% (-21,7%). Finalmente, los dos grandes países europeos, Alemania y Francia registraron descensos menos acusados del 4,8% y del 6,8%, respectivamente. Por su parte, la inversión en propiedad intelectual a finales del 2023 refleja una caída del 16,9% para el conjunto del euroárea en relación al 2019.
Finalmente, a finales de 2023, en lo que se refiere a la inversión en propiedad intelectual, la zona euro como un todo muestra una caída relevante del 16,9% respecto a finales de 2019, no obstante, esto es debido a que en el trimestre base de comparación, el cuarto trimestre de 2019, la inversión en propiedad intelectual de la Eurozona mostró un valor excepcionalmente alto, que viene explicado por el valor atípico de Irlanda. Si el análisis es en media anual, esta variable, descendió menos, solo el 3,2% en el conjunto de la Eurozona (Ver Merino García, Albacete Sánchez-Mateos, Martínez Pérez, & Rubio Jareño, 2022).. Por su parte Francia lideró las subidas, con un importante crecimiento del 22,7%, seguido de Italia, 15,1%, España, 13,7%, Portugal, 12,6%, Holanda, 8,6%, y en última posición Alemania 8,4%. Esta aparente fortaleza presenta una doble lectura. Por una parte, indica que los gobiernos y las empresas están priorizando la innovación y el desarrollo de nuevos productos y servicios. Pero por otro existe la duda de si el dato refleja una verdadera inversión en intangibles y no un mal cálculo del deflactor o cambios en la clasificación de activos por países como consecuencia del Brexit.
El comportamiento de la inversión en activos fijos materiales en el período comprendido entre finales de 2019 y finales de 2023, Alemania y España son los países que muestran un peor comportamiento en términos generales y en el polo opuesto Italia y Portugal muestran las mejores evoluciones. Alemania lidera las caídas en inversión en construcción, tanto residencial como no residencial, seguido de España en inversión no residencial. Y en la inversión en transporte Holanda muestra el descenso más acusado, seguido de España, y con una caída mucho menor Alemania. La rúbrica que mejor se comporta en los países grandes es la de propiedad intelectual que incluye las inversiones en informática.
El sector exterior
Por otra parte, como se ha comentado al inicio de este documento, el sector exterior ha jugado un papel muy importante en la evolución del PIB en los años recientes tras la Covid-19. Respecto al comportamiento de las exportaciones totales de bienes y servicios, en la zona euro como un todo, registraron un importante aumento del 7,7% en el período considerado, con un comportamiento favorable homogéneo por países, superando en todos ellos los niveles prepandemia. Las exportaciones totales españolas registraron un crecimiento similar a la media, del 8,2%. Por encima se situaron los incrementos registrados por las exportaciones portuguesas e italianas, con crecimientos del 10,8% y del 10,6%, respectivamente, acordes al buen comportamiento de la inversión en ambos países. Y por debajo del crecimiento medio de la zona euro, se encuentran las exportaciones holandesas y francesas, con incrementos del 5,5% y 5,0%, respectivamente. Y en último lugar las exportaciones alemanas, con un crecimiento del 1,1%. Su debilidad proviene de la excesiva dependencia de la economía china ahora en entredicho y el shock energético derivado de la crisis con el gas procedente de Rusia. En lo que se refiere a las exportaciones de bienes, el crecimiento medio de la zona euro fue del 5,7%. Con divergencias por países, en España el desempeño fue débil con solo un aumento del 1,3%, aunque todavía fue peor en Alemania donde se mantuvieron prácticamente estables en el nivel pre Covid. La explicación es más por caídas de exportaciones al resto del mundo que dentro de la zona.
En el caso de las exportaciones de servicios, el crecimiento medio de la zona euro fue del 12,3%, y en España quince puntos superiores, del 27,0%, con un crecimiento muy relevante tanto de las exportaciones de turismo, 28,2% como de servicios no turísticos, del 25,9%, estas cifras significan que es el país con mayor crecimiento de las exportaciones de servicios. Esta muy positiva evolución de las exportaciones de servicios de España, no solo turísticos sino también de alto valor añadido, explica el cambio estructural que está viviendo el sector exterior español Ver Merino García, Albacete Sánchez-Mateos, Martínez Pérez, & Rubio Jareño, 2022. https://revistasice.com/index.php/ICE/article/view/7350. . A España le sigue de cerca Portugal, 22,1%, y, a continuación, Italia, 17,2%, Francia 10,0%, Holanda 6,1%, y Alemania 6,1%, con un crecimiento muy similar a Holanda.
Respecto a las importaciones totales de bienes y de servicios también mostraron un comportamiento muy similar en los diferentes países durante el período considerado, superando en todos ellos el nivel prepandemia. El crecimiento medio de la zona euro fue del 3,5%. En España aumentaron casi el doble, un 6,8%; y en los primeros puestos del ranking encontramos a las importaciones totales italianas y portuguesas, aumentando ambas un 14,2%, acorde a su buen desempeño exportador e inversor. Tanto las importaciones de bienes como las de servicios presentan una evolución bastante homogénea por países superando los niveles previos a la pandemia a excepción de Alemania; las de servicios para el caso español aumentaron en el último trimestre de 2023 un 3,9% respecto al último trimestre de 2019, como consecuencia del aumento de las importaciones de servicios no turísticos de un 7,7%, mientras que las importaciones españolas de servicios turísticos descendieron un 5,6%. Es decir, los españoles en términos reales nos gastamos un 6% menos en turismo en el extranjero, Esta es una de las claves que explican el crecimiento, así el aumento del 3,9% en el periodo hasta el último trimestre de 2023, se explica por las exportaciones de turismo que contribuyen con 1,2 p.p. y la reducción de gasto turístico en el extranjero que añade 0,15 p.p. positivos.
Productividad y el empleo
La comparación de la productividad y el empleo España con la europea requiere una atención preferente, para ello nos fijaremos también en la contribución de cada sector de actividad a la productividad agregada por países.
Desde la pandemia del Covid-19 la productividad laboral real por hora trabajada en las economías del área euro se ha mantenido muy estancada, aunque existen diferencias entre países, como es lógico y natural. En la zona euro la productividad solo ha aumentado un 0,20%, en gran parte explicado por la caída de la productividad en el sector de la construcción. Pero la realidad, es que cada país presenta una realidad diferente y que la evolución de las diferentes productividades es muy diversa tanto en niveles como también en la contribución por sectores de actividad.
Así, podemos observar cómo hasta el último trimestre de 2023 la productividad por hora trabajada se contrajo un 2% en Francia y un 1,6% en Italia, mientras que, en otras economías, como Portugal, la productividad aumentó notablemente, un 2,9%. Caso aparte es Irlanda, cuya productividad por hora trabajada creció fuertemente en el periodo de referencia, acumulando un avance del 12,1%. En España este crecimiento fue del 1%, cinco veces superior al de la zona euro y solo algo menor al de Alemania que fue del 1,4%. En cuanto a la evolución del empleoLos datos para el período analizado 2019-2023 proceden de Eurostat y elaboración propia. Para poder comparar datos homogéneos de empleo se ha tomado las encuestas de población activa. y de las horas trabajadas se observa que el añadido neto (VAN) de la economía española, arroja un aumento del 3,9%, el empleo un 6,6%, sin embargo, el total de horas trabajadas tan sólo creció un 2,9%, por lo que la productividad global por hora trabajada (PHT) aumentó un 1% en el periodo. Resulta llamativo para el caso español, la diferencia entre evolución de horas trabajadas y empleo, lo que refleja claramente que es el que arroja una menor productividad por empleado El caso irlandés es diferente a pesar de que también la diferencia entre estas variables es parecida, ello se explica porque el aumento de la productividad por hora trabajada es tan elevada que aumenta la productividad por empleado, a pesar de que trabaje menos horas. España se presenta como un caso especial o outlayer. Una posible explicación es la deficiente contabilización de los fijos discontinuos en España y/o el aumento de trabajo a tiempo parcial, lo que podría estar indicando una sobrevaloración del nivel de empleo.
Ya hemos señalado que las perspectivas de sostenibilidad del crecimiento en Francia son bajas dado su nivel de gastos e ingresos públicos respecto al PIB y su bajo crecimiento, pero es que sus datos de empleo y de horas trabajadas son sorprendentes pues aumentan ambas más que el PIB cayendo tanto la productividad por empleado, (1%), como por hora trabajada PHT (2%). El caso de Italia es llamativo porque su fuerte crecimiento económico va acompañado de un crecimiento aún mayor de horas trabajadas lo que se traduce en una caída de la PHT de un 1%, sin embargo, a diferencia de Francia, el número de empleados crece menos que el PIB.
En líneas generales, el empleo creció en todas las economías excepto en Alemania, dónde prácticamente no varió. En este periodo destaca el aumento en Irlanda, y dentro del continente de España, Francia y Portugal. De entre los países donde crece el empleo, solo en Francia y en Italia disminuye la productividad por hora trabajada. España es el país donde más cae la productividad por empleado.
Desde una perspectiva sociológica, cabe destacar que si atendemos a la creación del empleo en función de la nacionalidad de los trabajadores, en media, prácticamente el 50% del aumento del empleo corresponde a trabajadores provenientes del exterior. Este porcentaje se eleva al 60%-70% si nos guiamos por el lugar de nacimiento de los mismos en vez de su nacionalidad.
Cambios de la productividad sectorial y por sectores
Los datos de productividad por país muestran que en los últimos años el crecimiento en la zona euro ha sido un escaso 0,2%. Dado que a largo plazo la productividad resulta esencial, tenemos un problema que va más allá de lo que recoge el conocido Informe Draghi. En este contexto, España no ha tenido un mal desempeño pues la productividad por hora trabajada (PHT) ha crecido el 1%, la población un 2,7% y el PIB un 3,9%. Por su parte, una de las más grandes economías como la alemana, a pesar de su contracción ha conseguido aumentar la PHT porque ha disminuido el número de horas trabajadas, al contrario de otros países como es el caso de Francia e Italia. Sectorialmente, el sector servicios es el que más contribuye al aumento de la productividad (200%) a excepción de Francia e Italia.
Cuando analizamos la contribución por sectores que incluye la variación del peso del sector en el PIB y la de la propia PHT en cada sector, se observa que, en contraposición al sector de la construcción, el sector servicios contribuye en un 200% a los aumentos de productividad salvo en Francia e Italia.
Uno de los elementos más difíciles de valorar es cómo contribuyen las actividades de las AA.PP. en educación y sanidad a la productividad general del país, al ser consideradas como “no de mercado”, y por tano en la contabilidad nacional aparecen como la suma de costes corrientes, es decir retribuciones salariales y gastos materiales. Si excluimos del cálculo de la productividad este tipo de actividades, difícilmente cuantificables, se aprecia un aumento de la productividad del 2,4%. Cabe señalar que esta contribución negativa a la productividad de las AA.PP. es única entre los países grandes de la UE, y muy superior a la contribución negativa en la zona euro, que es de tan solo del 0,3%. Por tanto, si excluimos esta rúbrica España habría doblado en crecimiento de la productividad a las otras tres mayores economías de la zona euro.
Renta per cápita y evolución por percentiles de renta
La desigual evolución de la economía de los países europeos se ha visto acompañada por aumentos de población diferentes y de un comportamiento del sector público muy diverso, por lo que la renta real per cápita (RRPC) y la renta disponible real per cápita (RDRPC) se han comportado de manera distinta. En el caso español tanto la población como la renta disponible han aumentado más que la media europea.
En lo que respecta al PIB real medio anual, como ya se ha comentado, tanto la Eurozona en su conjunto como las principales economías pudieron recuperar niveles prepandemia a partir del 2022. Así, para el año 2023, en base 100 del 2019, Alemania recuperó el 0,52% y Francia el 2,42% quedando por debajo de la Eurozona en su conjunto (3,46%). España destaca con un 3,58%, e iguala el crecimiento medio de la zona euro mientras que Italia lo superó claramente, al expandirse hasta el 4,62% en el período considerado. La variable demográfica, por su parte, refleja resultados diversos en comparación con la media de la eurozona (1,17%), con crecimientos de población en Holanda (3,07%), España (2,75%) y Portugal (2,16%), mientras que en Italia decrece (1,23%), lo que contraste con la mejora de su economía.
Renta real per cápita y renta disponible per cápita
La renta real per cápita (RRPC) refleja también resultados heterogéneos entre las grandes economías del euro. Lo primero que llama la atención es el crecimiento del 5,93% de la renta per cápita durante el 2019-23 en Italia. Esto se debe a la caída de la población, ya comentada, lo que contribuyó a que la renta per cápita fuera superior al crecimiento del PIB durante el mismo período (4,62%). Por el contrario, en Alemania ocurre el fenómeno opuesto, el PIB real (0,52%) crece menos que la población (1,71%), lo que provoca que la renta per cápita disminuya un 1,17% en el mismo período.
En el caso de España y Francia el comportamiento es similar, con un crecimiento del PIB del 3,58% y 2,42%, respectivamente, mayor que el experimentado por la población 2,75% y 1,32%, permite que la renta per cápita mejore por encima de las cifras prepandémicas (0,81% y 1,09%). Igualmente ocurre este fenómeno en el Eurozona en su conjunto, crecimiento del PIB del 3,46% superior al 1,17% de la población, lo que permite que la renta per cápita se sitúe en una cifra positiva del 2,26%.
Si nos fijamos en la renta disponible real percápita (RDRPC) lo que refleja mejor la capacidad de pago, se observan cambios en la evolución relativa, como es el caso de España, donde la renta disponible aumenta más que la renta. La particularidad de los sistemas tributarios y de protección social se traducen en que en Italia ocurra todo lo contrario, hasta el punto de que en términos de renta disponible per cápita prácticamente no han mejorado desde 2019. Un hecho común a todos los países es que la renta real per cápita experimentó una contracción más severa en la pandemia que la renta real disponible per cápita.
En el caso de la Eurozona la caída de la RDRPC en 2020 fue leve, de solo un 0,13%. En el 2021 se observa que el indicador se encuentra en 101,8 producto de las medidas que aplicaron los gobiernos para contener la caída de las rentas por el efecto de la pandemia. En el 2023 el nivel fue del 101,58, es decir un crecimiento del 1,6%. El país con peor evolución en renta disponible es Alemania, que en el 2023 se sitúa por debajo de sus valores prepandémicos, reflejando la crisis en la que se encuentra inmerso este país.
Renta real disponible per cápita (Índice 2019=100)
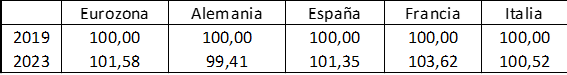
Fuente: Eurostat, cálculos propios Dirección de Estudios REPSOL
Por su parte, en Francia se da una evolución dispar. Mientras que la RDRPC crece hasta el 103,6 en 2023, la RRPC solamente avanzó un 1,1%. En Italia la evolución de los dos indicadores es la contraria que la de Francia, ya que en el 2023 la renta real per cápita alcanzó un nivel de 105,93, mientras que la renta disponible per cápita se situó en el 100,52. Dicho de otra forma, la renta per cápita disponible prácticamente no ha crecido. En el caso de España, la renta disponible creció un 1,4%, superior al 0.8% de la renta real. Es decir, creció mucho la población y aun así creció, además, la renta disponible por persona. Por último, y como veremos en el siguiente epígrafe, también mejoró la situación relativa de las rentas más bajas en el 2023. En resumen, si miramos la situación en renta per cápita disponible, España ha mejorado más que Italia y Alemania, pero no alcanza a Francia.
Consumo privado real per cápita
Consideramos que el feeling factor per cápita es el del consumo, ya que la frugalidad, salvo en casos extremos, difícilmente produce placer. Es por ello nos vamos a fijar en el consumo privado per cápita. Llama la atención que España se encuentra por debajo de la media de la Eurozona y todavía no ha recuperado los niveles prepandemia. La Eurozona aumentó únicamente un 0,65%, -frente al 1,5% de la renta, mientras que España se encuentra 2,22% por debajo de los niveles de 2019. En Alemania el consumo per cápita decreció durante 2019-23 un 1,4%. Esta situación contrasta con lo que sucedió en Italia y Francia, cuyo consumo per cápita creció desde 2019 un 1,58% y 1,13%, respectivamente. En resumen, los italianos mejoran su consumo per cápita, pero no la renta disponible, por lo que «desahorran» y los españoles mejoran en renta, pero no en consumo, lo que explica, el aumento del ahorro. Por su parte los franceses ahorran algo más (1,13%) y los alemanes empeoran en las dos variables renta y consumo casi en la misma proporción (1,34%).
De la renta per cápita a la distribución de la renta por ingresos en quintiles de población
Pero para tener una mejor idea en dónde nos situamos en la actualidad, resulta interesante comparar los niveles de renta real per cápita y observar cómo los países más ricos o de mayor renta per cápita han mejorado menos, aunque siguen teniendo una mayor renta disponible. En la distribución por quintiles de las rentas de los hogares, se observa que han mejorado más las del primer, segundo y tercer quintil en términos porcentuales (16,5%,15,9% y 12,6%), mientras que los dos restantes presentan aumentos menores (10,7%, y 9,79%), lo que penaliza su participación en la renta nacional. Esta evolución tiene una traducción similar en la eurozona. Así en la Eurozona el porcentaje de la renta nacional equivalente del primer quintil ha pasado del 7,8% en 2019 a 8,1%, similar a España que sube del 6,7% al 7,0%. Más pronunciada son los aumentos en Italia (del 6,6% al 7,4%) y Alemania (del 7,7% al 8,6%), al contrario que lo sucedido en Francia, que cayeron del 9,0% al 8,2%. Como corolario de la evolución de estas variables, podemos aseverar que España e Italia muestran comportamientos muy similares; las rentas bajas (1º, 2º y 3º quintiles) acaparan un mayor nivel de renta nacional equivalente en 2023 respecto a 2019, mientras que las rentas altas (4º y 5º) necesariamente lo pierden.
En Francia se ha producido el fenómeno de que las rentas medias (3º y 4º quintil) han mejorado su porcentaje de renta nacional en detrimento de las rentas más bajas (1º quintil) y más altas (5º quintil). Y en Alemania, en cambio, se ha producido el efecto contrario al francés, las rentas medias son las que más sufren y las rentas más bajas y altas las que han ganado cuota.
A modo de conclusiones
La economía española se expandió un 3,9% entre el cuarto trimestre de 2019 y el de 2023, cifra similar a la de la zona euro en su conjunto: 3,8%. En dicho periodo la economía alemana prácticamente no creció.
Mientras que España se ha apoyado en el consumo público, la inversión pública y las exportaciones de servicios, en Italia la recuperación ha tenido lugar a través de la inversión en vivienda y de las exportaciones de bienes.
Así, el alza del consumo público tras la pandemia ha sido particularmente pronunciada en España. Este crecimiento implica que, de los 3,6 puntos porcentuales que aumentó el PIB en 2023 respecto a 2019, el consumo público contribuyó con 2,7 puntos. Como resultado, la proporción del consumo público en el PIB ha aumentado significativamente, pasando del 20% al 21%. Por su parte el aumento de la inversión pública es comparable solo es comparable al de Italia y Portugal, si bien en estos países aumentó también la inversión privada.
España destaca en relación con su entorno por ser el único país donde solo aumenta la inversión pública, dada la reducción de la inversión de empresas y familias durante el periodo analizado. Tras España, Alemania es el país que presenta un comportamiento más negativo en cuanto a la inversión privada, con una caída del 4,8% durante el periodo analizado. Sin embargo, a diferencia del caso español, la inversión pública en Alemania muestra una evolución mucho más limitada, con un crecimiento inferior al 1% en el mismo periodo. Por agentes se puede encontrar que el mal comportamiento de la inversión privada en España es causado simultáneamente por la caída en la inversión de los hogares (8,1%) y de las empresas (13,9%). Asimismo, también disminuyó la inversión no residencial en un 10,5%, la caída más fuerte de los países de la eurozona, encabezando Holanda los descensos (48%), seguida de España, con un descenso de casi el 22%. Finalmente, los dos grandes países europeos, Alemania y Francia registraron descensos menos acusados del 4,8% y 6,8%, respectivamente.
Las exportaciones totales españolas registraron un crecimiento del 8,2%, similar a la de la zona euro del 7,7%. Pero tras esto se esconde un diferente comportamiento entre exportación de bienes y de servicios. En bienes, en España el desempeño fue malo con solo un aumento del 1,3%, frente al 5,7% de la zona euro. Por su parte, las importaciones españolas de servicios turísticos descendieron un 5,6%. Es decir, los españoles en términos reales nos gastamos un 6% menos en turismo en el extranjero, mientras que el resto de los países aumentó su gasto en el extranjero.
En líneas generales, el empleo creció en todas las economías excepto en Alemania, dónde prácticamente no varió. En este periodo destaca el aumento en Irlanda, y dentro del continente de España, Francia y Portugal. De entre los países donde crece el empleo, solo en Francia y en Italia disminuye la productividad por hora trabajada y en España es el país donde más cae la productividad por empleado.
La creación de empleo en media de la zona euro, arroja que prácticamente el 50% del aumento del empleo corresponde a extranjeros. Este porcentaje se eleva al 60%-70% si nos guiamos por el lugar de nacimiento de los trabajadores en vez de su nacionalidad.
La productividad en España, excluyendo las actividades de “no mercado” de las AA.PP. (sanidad y educación), habría aumentado un 2,4%. Lo que supondría que España habría doblado en crecimiento de productividad a las otras tres mayores economías de la zona euro.
En el período considerado la economía de mayor tamaño que presenta un resultado más favorable en renta per cápita es Italia con un 5,93%. Alemania ve disminuir la renta per cápita un 1,17% y en el caso de España y Francia el comportamiento es muy similar con mejoras del 0,81% y 1,09% respectivamente. Si refinamos estas comparaciones con la renta disponible real per cápita (RDRPC) que refleja mejor la capacidad de pago, España ha mejorado en mayor medida que Italia y Alemania, pero no alcanza los niveles de Francia.
Por su parte, la evolución de las rentas por quintiles de población, medidas como porcentaje sobre la renta nacional equivalente en España, podemos concluir que las rentas reales disponibles de los hogares pertenecientes al primer, segundo y tercer quintil han sido la que más ha aumentado en términos porcentuales (16,5%, 15,9% y 12,6%). Estos porcentajes son superiores al aumento del obtenido por los hogares del cuarto (10,7%) y quinto (9,79%) quintil, lo que quiere decir que los quintiles de renta más baja han acortado su distancia de renta en relación con los más elevados. Lo que contrasta con el vecino Francia, en el que las rentas medias (3º y 4º quintil) han mejorado su porcentaje de renta nacional en detrimento de las rentas más bajas (1º quintil) y más altas (5º quintil).
Bibliografía
Altieri, C., Virginia, D. N., Fidora, M., Furbach, N., Gunnella, V., Rodríguez, M. S., & Schuler, T. (2024, September 23). Past and future challenges for the external competitiveness of the euro area. European Central Bank. https://www.ecb.europa.eu/press/economic-bulletin/articles/2024/html/ecb.ebart202406_01~3639959dc2.en.html
Denis, C., McMorrow, K. and Röger, W., “An analysis of EU and US productivity developments (a total economy and industry level perspective)”, European Economy – Economic Papers, No 208, European Commission, July 2004, p. 78
Eurostat. (2024). Expenditure approach to GDP. Recuperado de https://ec.europa.eu/eurostat
Eurostat. (2024). Gross value added and income by A10 industry breakdowns. Recuperado de https://ec.europa.eu/eurostat
INE (Instituto Nacional de Estadística). (2024). Cuentas Nacionales Trimestrales de España. PIB a precios constantes y componentes. Recuperado de https://www.ine.es
INE (Instituto Nacional de Estadística). (2024). Indicadores Demográficos Básicos. Recuperado de https://www.ine.es
Merino García, P. A., Albacete Sánchez-Mateos, R., Martínez Pérez, J. M., & Rubio Jareño, J. J. (2022). Recuperación económica y sector exterior español, algunas consideraciones. ICE, Revista De Economía, (924). https://doi.org/10.32796/ice.2022.924.7350
OECD. (2024). Income Distribution Database. Recuperado de https://www.oecd.org
Pedro A. Merino es licenciado en Ciencias Económicas por la Universidad Autónoma de Madrid y MBA por el Instituto de Administración de Empresas (IADE).